← E-Magazine

CHUYÊN TRANG ĐA PHƯƠNG TIỆN

Chiến lược thu hút và giữ chân nguồn nhân lực tại các ngân hàng thương mại ở Việt Nam trong kỷ nguyên AI

CHIẾN LƯỢC THU HÚT VÀ GIỮ CHÂN NGUỒN NHÂN LỰC

TẠI CÁC NGÂN HÀNG THƯƠNG MẠI Ở VIỆT NAM

TRONG KỶ NGUYÊN AI

Bài viết tập trung phân tích thực trạng thu hút và giữ chân nguồn nhân lực tại các ngân hàng thương mại ở Việt Nam trong bối cảnh chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI). Kết quả cho thấy, nhu cầu nhân lực công nghệ và dữ liệu ngày càng tăng, trong khi nguồn cung nhân lực chất lượng cao ngày càng hạn chế. Trên cơ sở đó, đề xuất các giải pháp góp phần nâng cao năng lực cạnh tranh và phát triển bền vững của các ngân hàng trong thời gian tới.

Ngân hàng là một trong những lĩnh vực chịu tác động sớm và mạnh của quá trình số hóa. Sự thay đổi này đặt ra yêu cầu mới đối với mô hình tổ chức lao động, thiết kế công việc và chiến lược phát triển nguồn nhân lực của ngân hàng (Ngân hàng Nhà nước Việt Nam, 2021). Quyết định số 127/QĐ-TTg ngày 26/01/2021 của Thủ tướng Chính phủ ban hành Chiến lược quốc gia về nghiên cứu, phát triển và ứng dụng trí tuệ nhân tạo đến năm 2030 đã xác định AI là một lĩnh vực công nghệ nền tảng, có vai trò quan trọng đối với năng lực cạnh tranh quốc gia. Cùng với đó, Quyết định số 810/QĐ-NHNN ngày 11/5/2021 của Thống đốc Ngân hàng Nhà nước Việt Nam phê duyệt “Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030” đã tạo khuôn khổ thúc đẩy các tổ chức tín dụng phát triển mô hình kinh doanh dựa trên dữ liệu và công nghệ số. Những định hướng này làm tăng nhu cầu đối với đội ngũ nhân sự có khả năng kết nối nghiệp vụ ngân hàng với công nghệ, dữ liệu và quản trị rủi ro (Thủ tướng Chính phủ, 2021; Ngân hàng Nhà nước Việt Nam, 2021). Nếu không có chiến lược nhân lực đủ sức thuyết phục, ngân hàng có thể đầu tư lớn cho công nghệ nhưng vẫn không khai thác được đầy đủ giá trị do thiếu người sử dụng, kiểm soát và phát triển hệ thống.

Thực trạng thu hút và giữ chân nguồn nhân lực tại các ngân hàng thương mại ở Việt Nam

Về quy mô nhân lực

Các ngân hàng thương mại lớn của Việt Nam vẫn duy trì lực lượng lao động quy mô hàng chục nghìn người. Báo cáo thường niên BIDV năm 2025 cho biết số lao động thuộc khối ngân hàng thương mại đạt 26.254 người. Báo cáo tài chính hợp nhất năm 2025 của Techcombank ghi nhận 12.705 cán bộ, nhân viên tại ngân hàng và các công ty con, tăng từ 11.848 người cuối năm 2024. Đối với Agribank, báo cáo thường niên năm 2023 cho thấy toàn hệ thống có 42.083 người lao động, trong đó, mạng lưới rộng và đặc thù phục vụ khu vực nông nghiệp, nông thôn khiến nhu cầu nhân lực phân bố trên phạm vi lớn (BIDV, 2026; Techcombank, 2026; Agribank, 2024).

Những con số trên phản ánh quy mô nhân lực đáng kể, nhưng không đồng nghĩa với nhu cầu tiếp tục tăng đều ở mọi nhóm nghề. Vì vậy, thách thức lớn không phải chỉ là số lượng người lao động, mà là sự phù hợp giữa cơ cấu năng lực hiện có với mô hình ngân hàng số và ngân hàng ứng dụng AI.


Về nhu cầu nhân lực công nghệ

Trong tuyển dụng, các ngân hàng ngày càng mở rộng nhu cầu sang những chuyên môn trước đây không phải là cấu phần truyền thống của nhân lực ngân hàng, như: khoa học dữ liệu, kỹ thuật phần mềm, điện toán đám mây, thiết kế sản phẩm số, quản trị dữ liệu, an ninh mạng và AI (Techcombank, 2026; World Economic Forum, 2025). Tuy nhiên, nguồn cung nhân lực phù hợp vẫn là điểm nghẽn, vì nhiều vị trí cần đồng thời ba nhóm năng lực: hiểu nghiệp vụ tài chính - ngân hàng, có kỹ năng công nghệ - dữ liệu và nắm vững yêu cầu pháp lý, bảo mật, quản trị rủi ro (Cục Thống kê, 2026; World Economic Forum, 2025). Sự khan hiếm tương đối của nhân lực liên ngành làm gia tăng cạnh tranh lương, thưởng và tốc độ luân chuyển lao động. 

Về thương hiệu nhà tuyển dụng

Nhiều ngân hàng đã đầu tư xây dựng thương hiệu nhà tuyển dụng thông qua chương trình quản trị viên tập sự, ngày hội nghề nghiệp, hợp tác với trường đại học, truyền thông trên nền tảng số và các giải thưởng môi trường làm việc (Berthon, P., Ewing, M., & Hah, L. L, 2005). Dù vậy, thông điệp tuyển dụng giữa các ngân hàng còn tương đối giống nhau, thường xoay quanh môi trường chuyên nghiệp, thu nhập cạnh tranh, cơ hội thăng tiến và đào tạo. Nếu trải nghiệm thực tế không phù hợp với thông điệp truyền thông, thương hiệu nhà tuyển dụng có thể mất độ tin cậy (Berthon et al., 2005; Collings & Mellahi, 2009).

Về chính sách đãi ngộ

Thu nhập trong ngành ngân hàng nhìn chung cao hơn mức bình quân của thị trường lao động, song khoảng cách giữa các nhóm nghề ngày càng rõ. Nhân lực AI, dữ liệu, an ninh mạng và kiến trúc công nghệ thường có giá thị trường cao và dễ dịch chuyển giữa các ngành. Nếu ngân hàng áp dụng cơ chế lương cứng nhắc, phụ thuộc nhiều vào thâm niên hoặc khung chức danh truyền thống, sẽ khó cạnh tranh với doanh nghiệp công nghệ và công ty tài chính số.

Mặt khác, tăng lương không phải là giải pháp duy nhất để giữ chân. Trong bối cảnh AI làm thay đổi nội dung công việc, người lao động còn quan tâm đến khả năng được đào tạo lại và bảo đảm không bị bỏ lại phía sau (Collings & Mellahi, 2009).

Về công tác đào tạo số

Các ngân hàng đã đẩy mạnh phương pháp học tập và đào tạo trực tuyến (E-learning), học tập kết hợp, thư viện số và chương trình đào tạo lãnh đạo. Trong kỷ nguyên AI, thách thức không chỉ là phổ cập kiến thức, mà là giúp nhân viên sử dụng công cụ đúng mục đích, kiểm chứng kết quả, bảo vệ dữ liệu, nhận diện thiên lệch và chịu trách nhiệm đối với quyết định. Nếu đào tạo tách rời công việc, người lao động có thể hoàn thành chương trình nhưng không thay đổi cách làm việc (International Labour Organization, 2025).

Về ứng dụng trí tuệ nhân tạo (AI)

Một số ngân hàng bắt đầu sử dụng công nghệ trong sàng lọc hồ sơ, phân tích dữ liệu nhân sự, đề xuất khóa học, dự báo nhu cầu nhân lực và hỗ trợ đánh giá. AI có thể rút ngắn thời gian tuyển dụng, cải thiện khả năng tìm kiếm ứng viên và cá nhân hóa trải nghiệm nhân viên. Tuy nhiên, việc sử dụng thuật toán trong các quyết định liên quan đến con người đặt ra yêu cầu cao về tính minh bạch, quyền riêng tư và khả năng giải trình (OECD, 2019). Vì vậy, ngân hàng cần xem quản trị AI trong nhân sự là một nội dung của quản trị rủi ro, không chỉ là dự án công nghệ (Chính phủ, 2023; OECD, 2019).

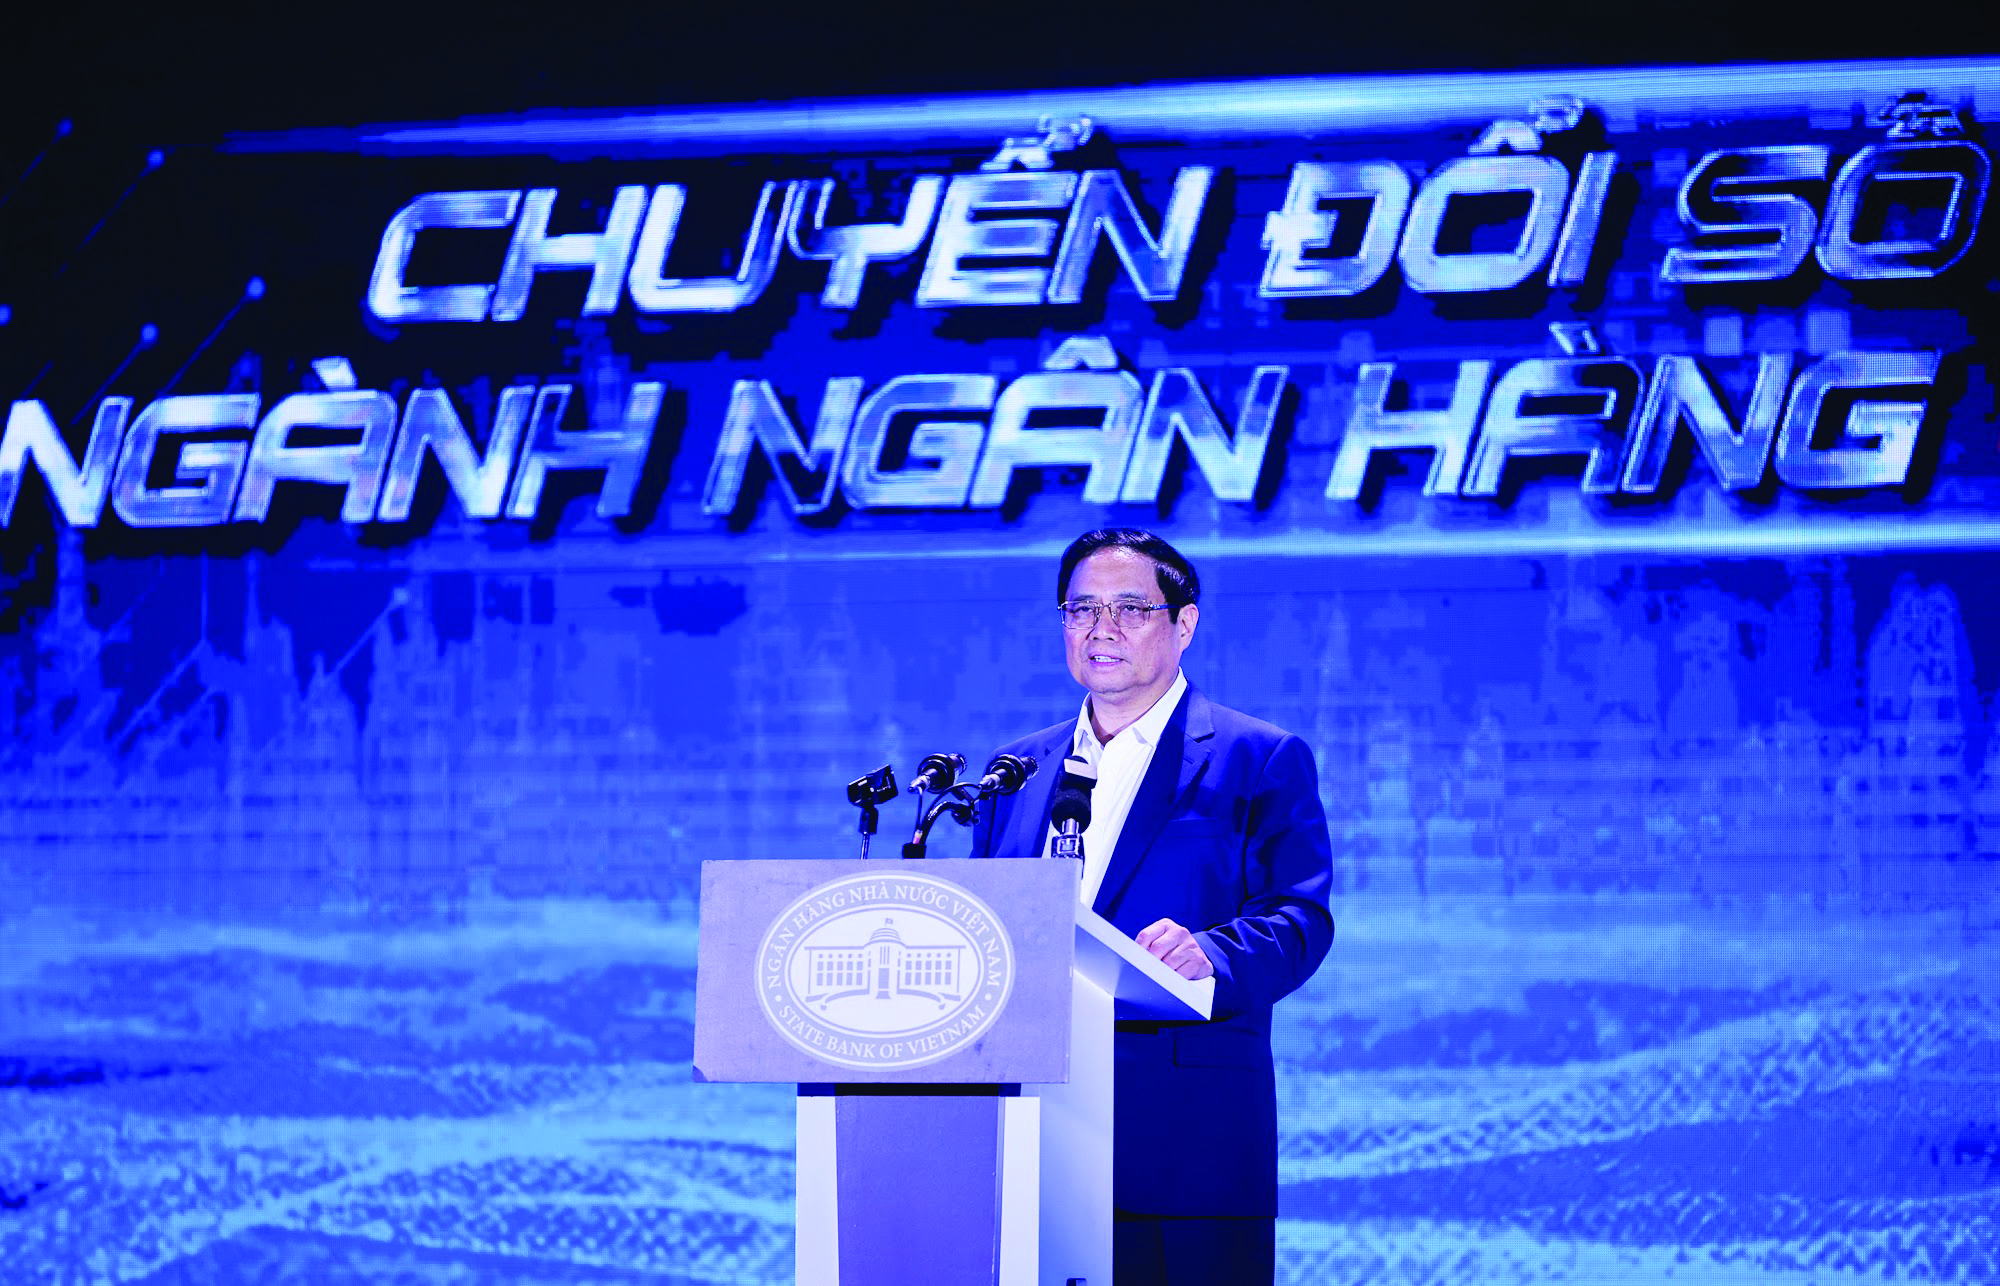
Ủy viên Bộ Chính trị, Thủ tướng Chính phủ Phạm Minh Chính phát biểu tại Ngày Chuyển đổi số ngành Ngân hàng năm 2024, ngày 08/5/2024. Ủy viên Bộ Chính trị, Thủ tướng Chính phủ Phạm Minh Chính phát biểu tại Ngày Chuyển đổi số ngành Ngân hàng năm 2024, ngày 08/5/2024.

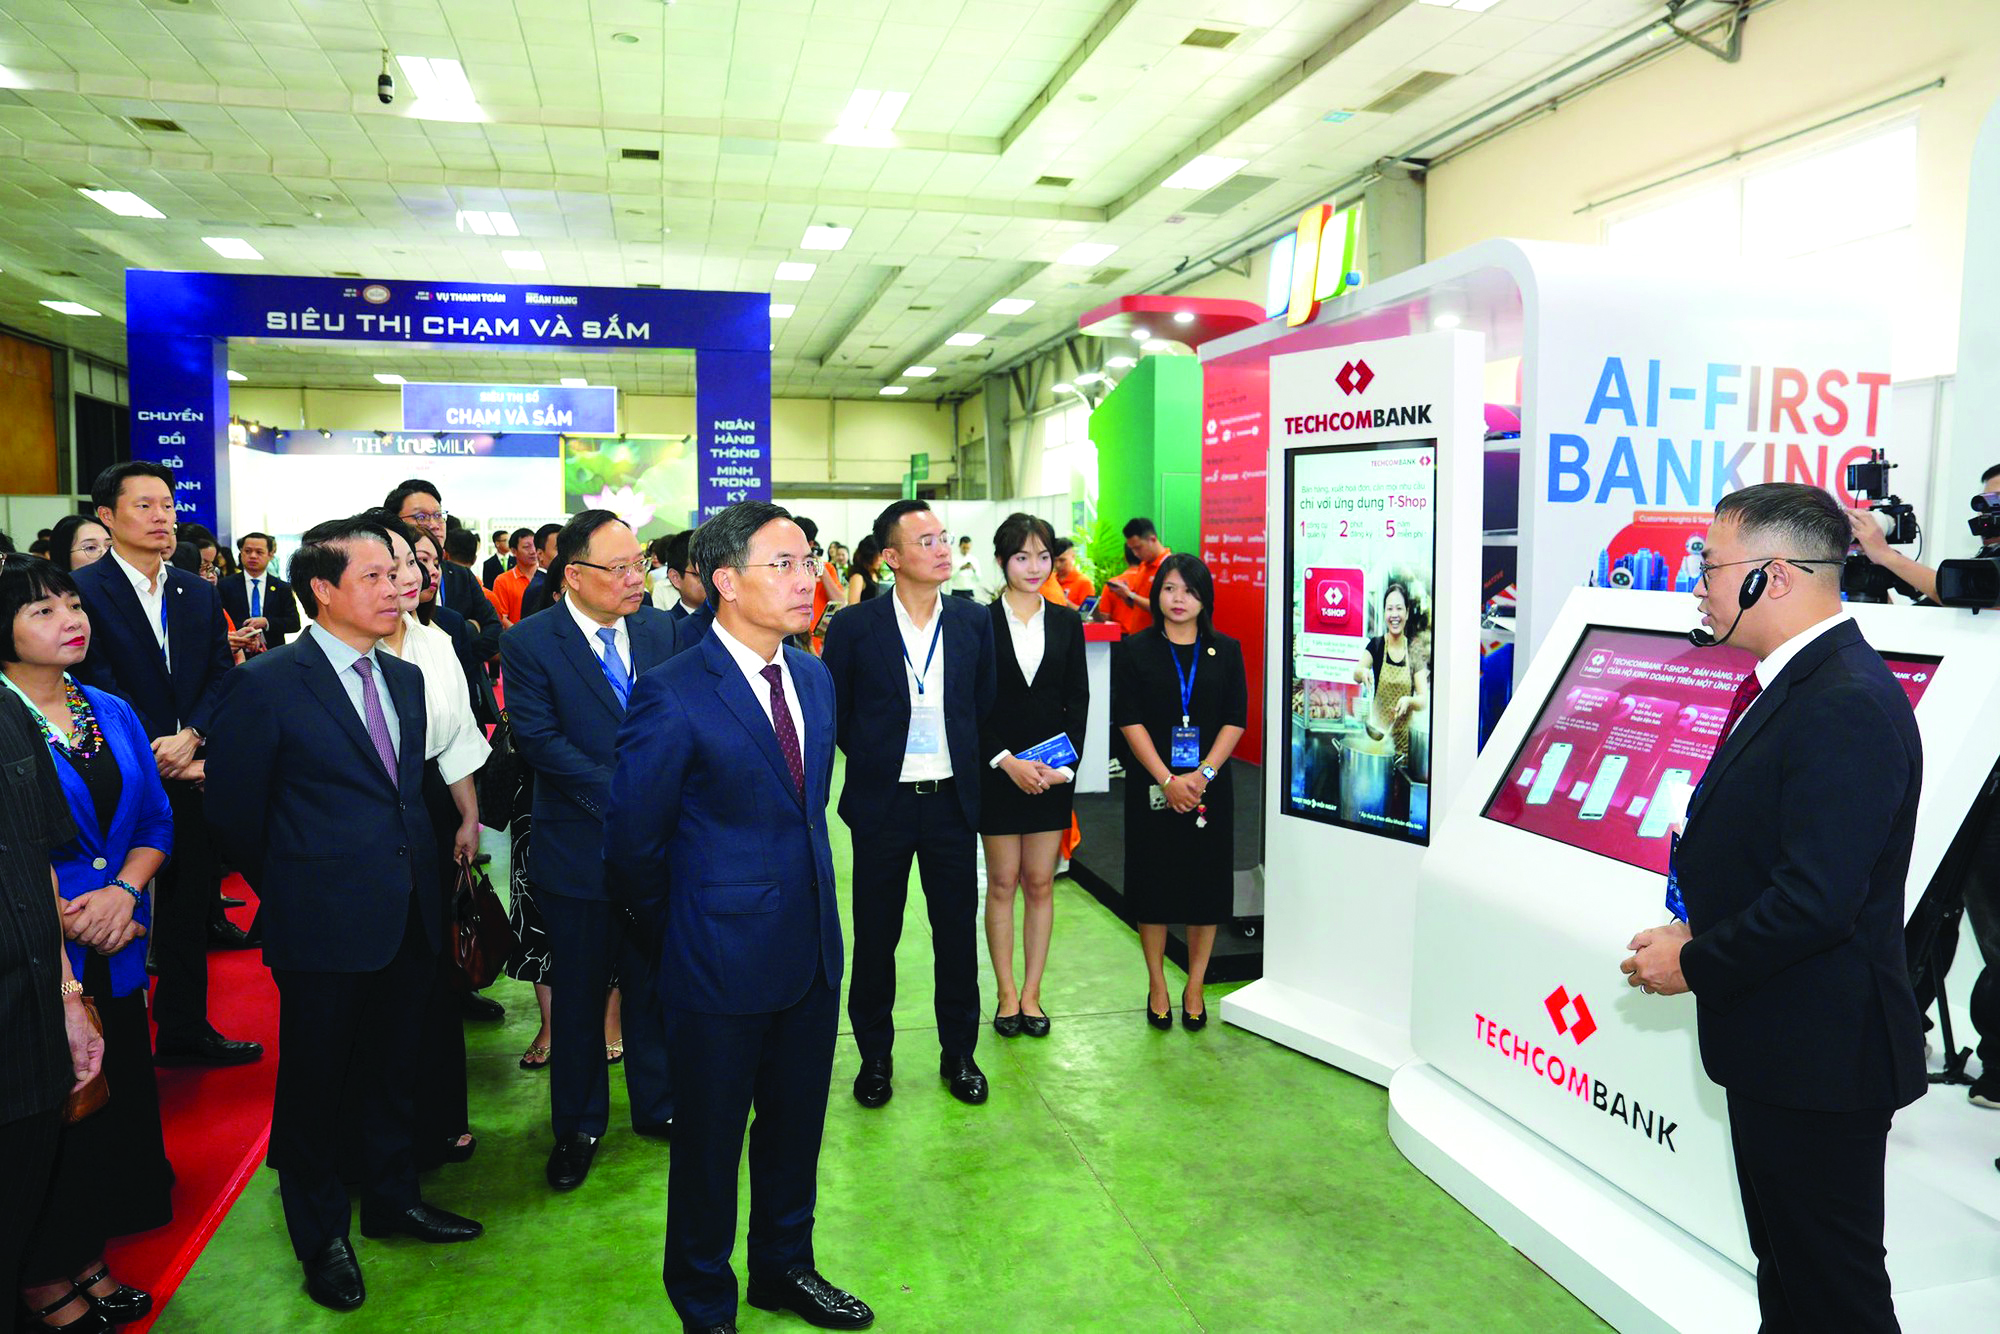
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn tham quan các gian hàng tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn tham quan các gian hàng tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026

Những vấn đề đặt ra đối với chiến lược thu hút và giữ chân nhân lực

Thứ nhất, chiến lược nhân lực chưa gắn chặt với chiến lược AI và mô hình kinh doanh. Tại một số ngân hàng, kế hoạch nhân sự vẫn chủ yếu được xây dựng theo biên chế, ngân sách và nhu cầu tuyển dụng hàng năm. Cách tiếp cận này phù hợp với môi trường ổn định nhưng không đáp ứng được tốc độ thay đổi của công nghệ. Khi ngân hàng đầu tư vào AI, cần đồng thời xác định quy trình nào được tự động hóa, công việc nào được thiết kế lại, năng lực nào cần bổ sung và nhóm nhân sự nào phải đào tạo lại. Nếu chiến lược công nghệ và chiến lược nhân lực được xây dựng tách biệt, tổ chức có thể rơi vào tình trạng có hệ thống nhưng thiếu người vận hành, hoặc tuyển nhiều chuyên gia nhưng không tạo được môi trường để họ phát huy năng lực.

Thứ hai, đề xuất giá trị dành cho người lao động chưa được phân khúc rõ ràng. Người lao động trong ngân hàng không phải là một nhóm đồng nhất. Nhân sự công nghệ quan tâm mạnh đến công nghệ được sử dụng, cộng đồng chuyên môn, quyền tự chủ và tốc độ triển khai; nhân sự kinh doanh quan tâm đến cơ chế ghi nhận, dữ liệu khách hàng và tính khả thi của chỉ tiêu; nhân sự kiểm soát chú trọng vị thế độc lập, chuẩn mực nghề nghiệp và cơ hội phát triển chuyên sâu. Ngân hàng cần phân khúc nhân tài và thiết kế trải nghiệm phù hợp cho từng nhóm nghề trọng yếu. 

Thứ ba, thiếu lộ trình nghề nghiệp kép cho chuyên gia và quản lý. Nhiều tổ chức vẫn coi thăng tiến quản lý là con đường phát triển chủ yếu. Cách tiếp cận này dễ dẫn đến việc bổ nhiệm chuyên gia giỏi kỹ thuật vào vị trí quản lý dù họ chưa có năng lực lãnh đạo, đồng thời làm mất động lực của những người muốn phát triển chuyên môn sâu. Trong các lĩnh vực AI, dữ liệu, an ninh mạng và quản trị rủi ro mô hình, ngân hàng cần lộ trình nghề nghiệp kép, cho phép chuyên gia đạt mức thu nhập, ảnh hưởng và sự ghi nhận tương xứng mà không bắt buộc chuyển sang quản lý hành chính (Collings & Mellahi, 2009).

Thứ tư, chất lượng lãnh đạo trực tiếp là điểm quyết định nhưng chưa được đo lường đầy đủ. Quyết định ở lại hay rời bỏ tổ chức thường chịu ảnh hưởng lớn từ người quản lý trực tiếp. Trong môi trường ngân hàng có áp lực chỉ tiêu cao, quản lý thiếu kỹ năng phản hồi, phân bổ công việc, huấn luyện và ghi nhận có thể làm giảm gắn kết, ngay cả khi chính sách chung của ngân hàng tốt. Khi làm việc với đội ngũ công nghệ và chuyên gia, phong cách quản lý mệnh lệnh càng dễ tạo xung đột. Tuy nhiên, nhiều hệ thống đánh giá quản lý vẫn ưu tiên kết quả kinh doanh hơn chất lượng đội ngũ, khiến trách nhiệm giữ chân nhân tài chưa được phản ánh đúng (Edmondson, 1999).

Thứ năm, rủi ro đạo đức, bảo mật và niềm tin khi ứng dụng AI. AI có thể tạo lợi thế trong tuyển dụng và quản trị nhân sự, nhưng cũng có thể làm tổn hại niềm tin nếu thiếu nguyên tắc rõ ràng. Người lao động cần biết dữ liệu nào được thu thập, mục đích sử dụng, thời gian lưu trữ và quyền khiếu nại. Họ cũng cần được bảo đảm rằng những quyết định quan trọng như tuyển dụng, bổ nhiệm, kỷ luật hoặc chấm dứt hợp đồng không hoàn toàn phụ thuộc vào thuật toán. Trong ngành ngân hàng, nơi yêu cầu tuân thủ và bảo mật đặc biệt cao, sai sót quản trị dữ liệu nhân sự có thể gây hậu quả pháp lý và uy tín đáng kể.

Chiến lược thu hút và giữ chân nguồn nhân lực cho các ngân hàng thương mại trong kỷ nguyên AI

Chiến lược thu hút

Một là, hoạch định lực lượng lao động theo năng lực. Ngân hàng cần chuyển từ kế hoạch biên chế sang hoạch định lực lượng lao động chiến lược. Quá trình này bắt đầu bằng việc lập bản đồ công việc và năng lực, xác định mức độ tác động của AI đối với từng nhóm nhiệm vụ, sau đó xây dựng các kịch bản về nhu cầu nhân lực trong 03 đến 05 năm. Trên cơ sở đó, ngân hàng lựa chọn tỷ lệ phù hợp giữa tuyển mới, đào tạo lại, luân chuyển nội bộ, thuê chuyên gia và hợp tác với đối tác.

Hai là, xây dựng đề xuất giá trị dành cho người lao động. Đối với nhân lực AI và dữ liệu, lợi thế của ngân hàng có thể nằm ở quy mô dữ liệu, mức độ phức tạp của bài toán, tác động xã hội và cơ hội triển khai giải pháp trên tập khách hàng lớn. Thông điệp thương hiệu nhà tuyển dụng phải nhất quán với trải nghiệm thực tế. Việc mô tả công việc quá chung hoặc hứa hẹn vượt quá khả năng thực hiện có thể giúp tăng số hồ sơ ban đầu nhưng làm giảm tỷ lệ chấp nhận việc và tăng nghỉ việc sớm.

Ba là, phát triển hệ sinh thái tuyển dụng đa nguồn. Các ngân hàng cần kết hợp tuyển dụng từ trường đại học, chương trình thực tập, quản trị viên tập sự, cộng đồng chuyên môn, cuộc thi dữ liệu, chương trình giới thiệu nội bộ, tuyển dụng chuyên gia trong và ngoài nước và hợp tác với doanh nghiệp công nghệ. Có thể dùng AI để hỗ trợ tìm kiếm hồ sơ, phân tích kỹ năng và sắp xếp phỏng vấn, song quyết định cuối cùng cần dựa trên đánh giá đa chiều của con người (OECD, 2019).

Bốn là, tuyển dụng dựa trên kỹ năng và khả năng học hỏi. Cách tiếp cận dựa trên kỹ năng giúp mở rộng nguồn ứng viên, giảm phụ thuộc vào một số chuyên ngành hoặc trường đào tạo, đồng thời tạo điều kiện thu hút nhân lực chuyển ngành (World Economic Forum, 2025). Đối với vị trí có sử dụng AI, cần đánh giá không chỉ khả năng vận hành công cụ mà còn năng lực kiểm chứng, giải thích và chịu trách nhiệm. 

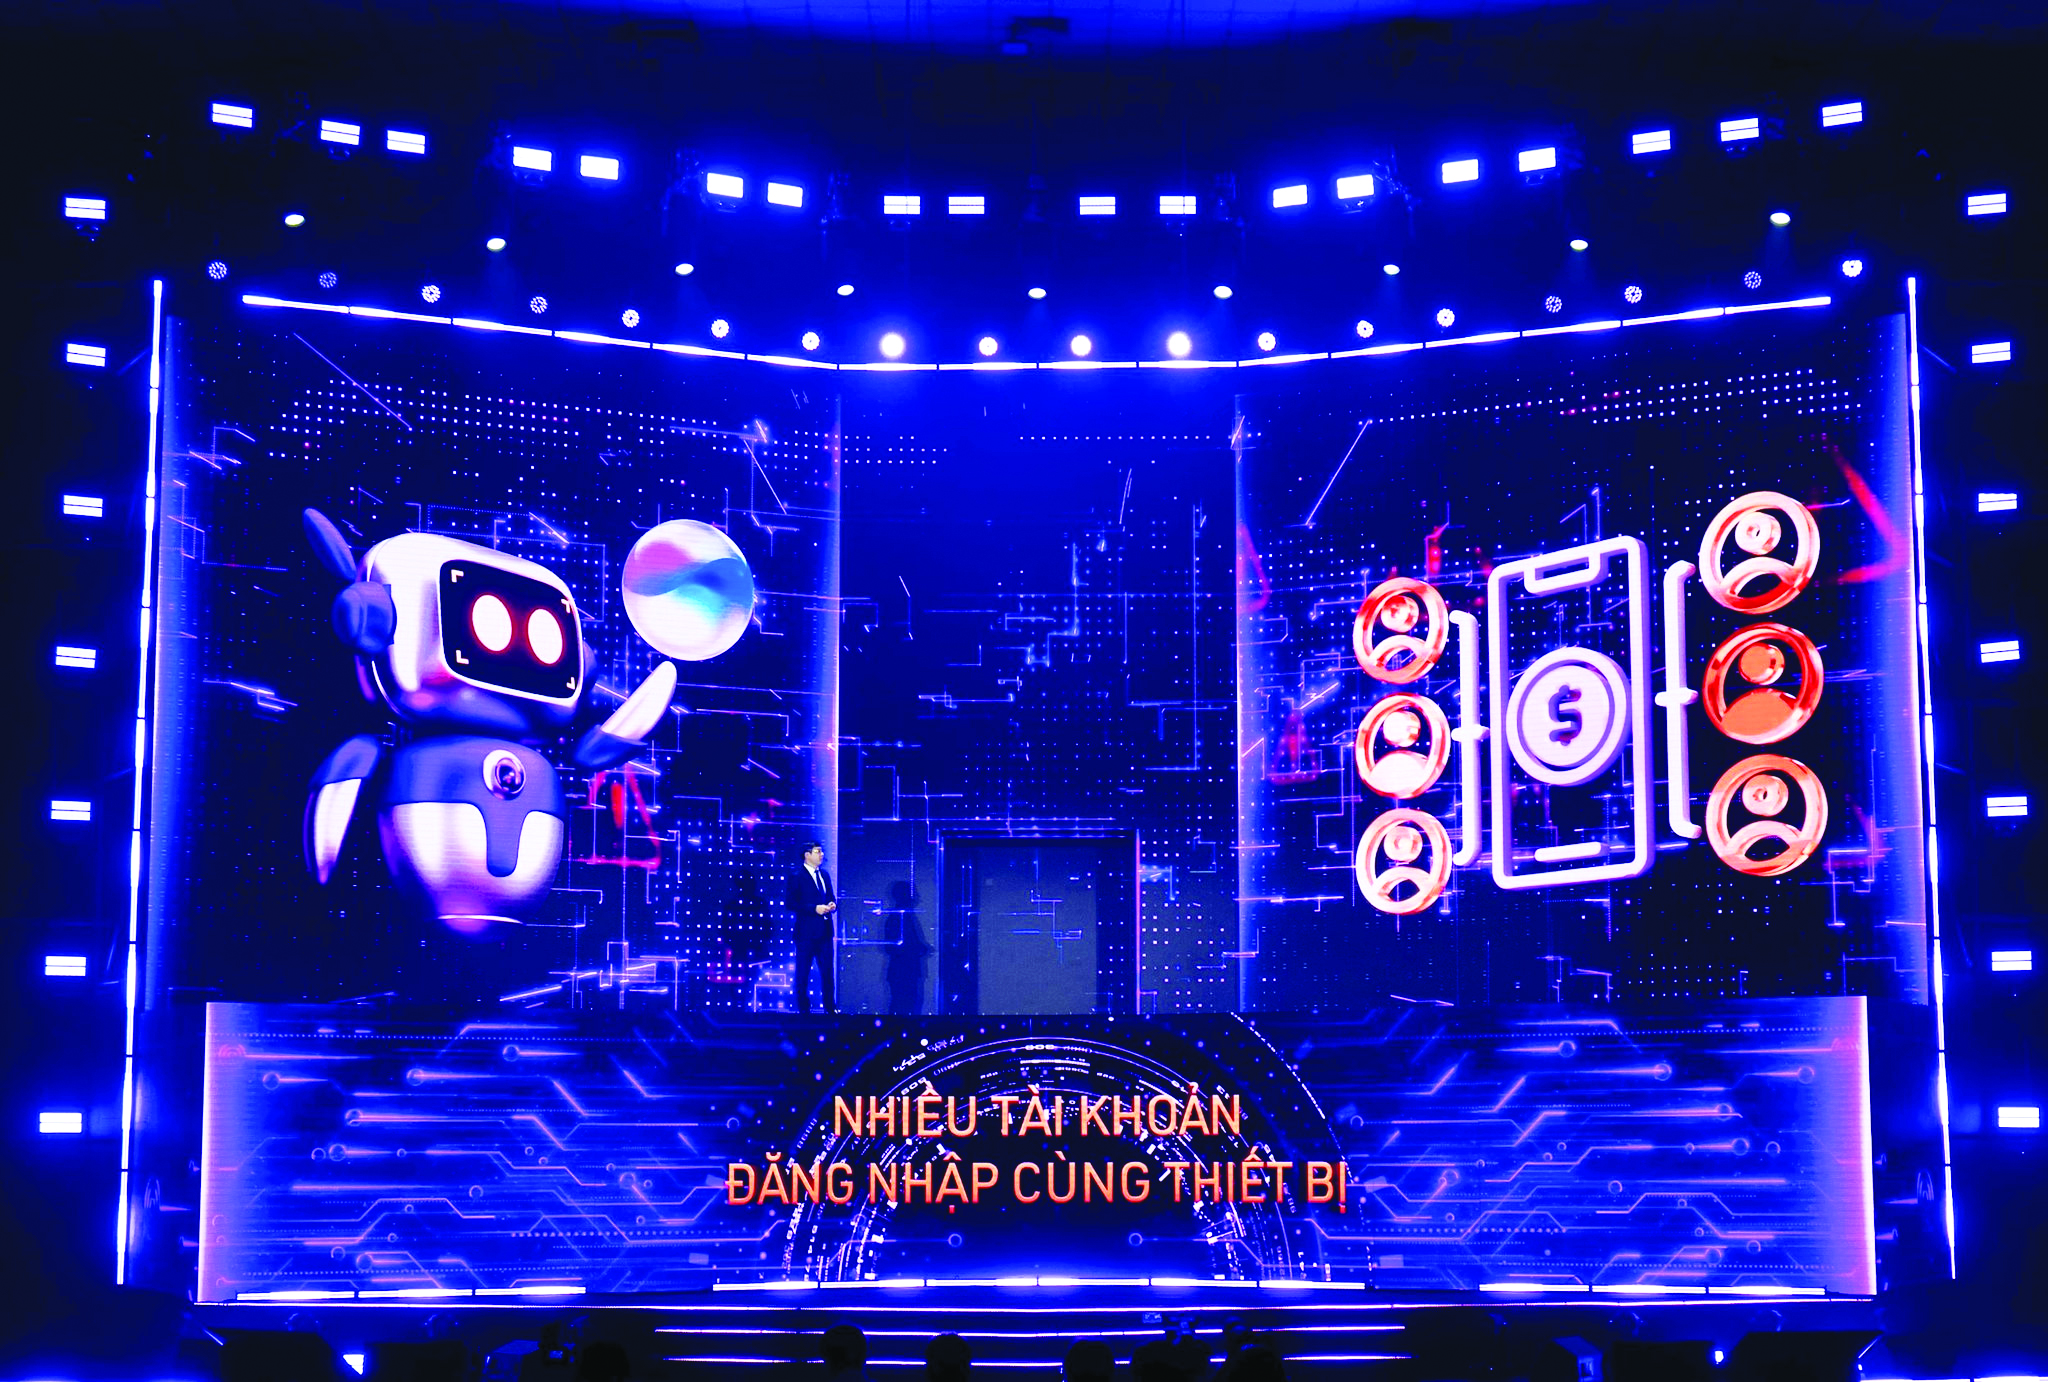
Hệ thống AI TPBank phát hiện cảnh báo trong trường hợp nhiều tài khoản đăng nhập cùng 01 thiết bị Hệ thống AI TPBank phát hiện cảnh báo trong trường hợp nhiều tài khoản đăng nhập cùng 01 thiết bị

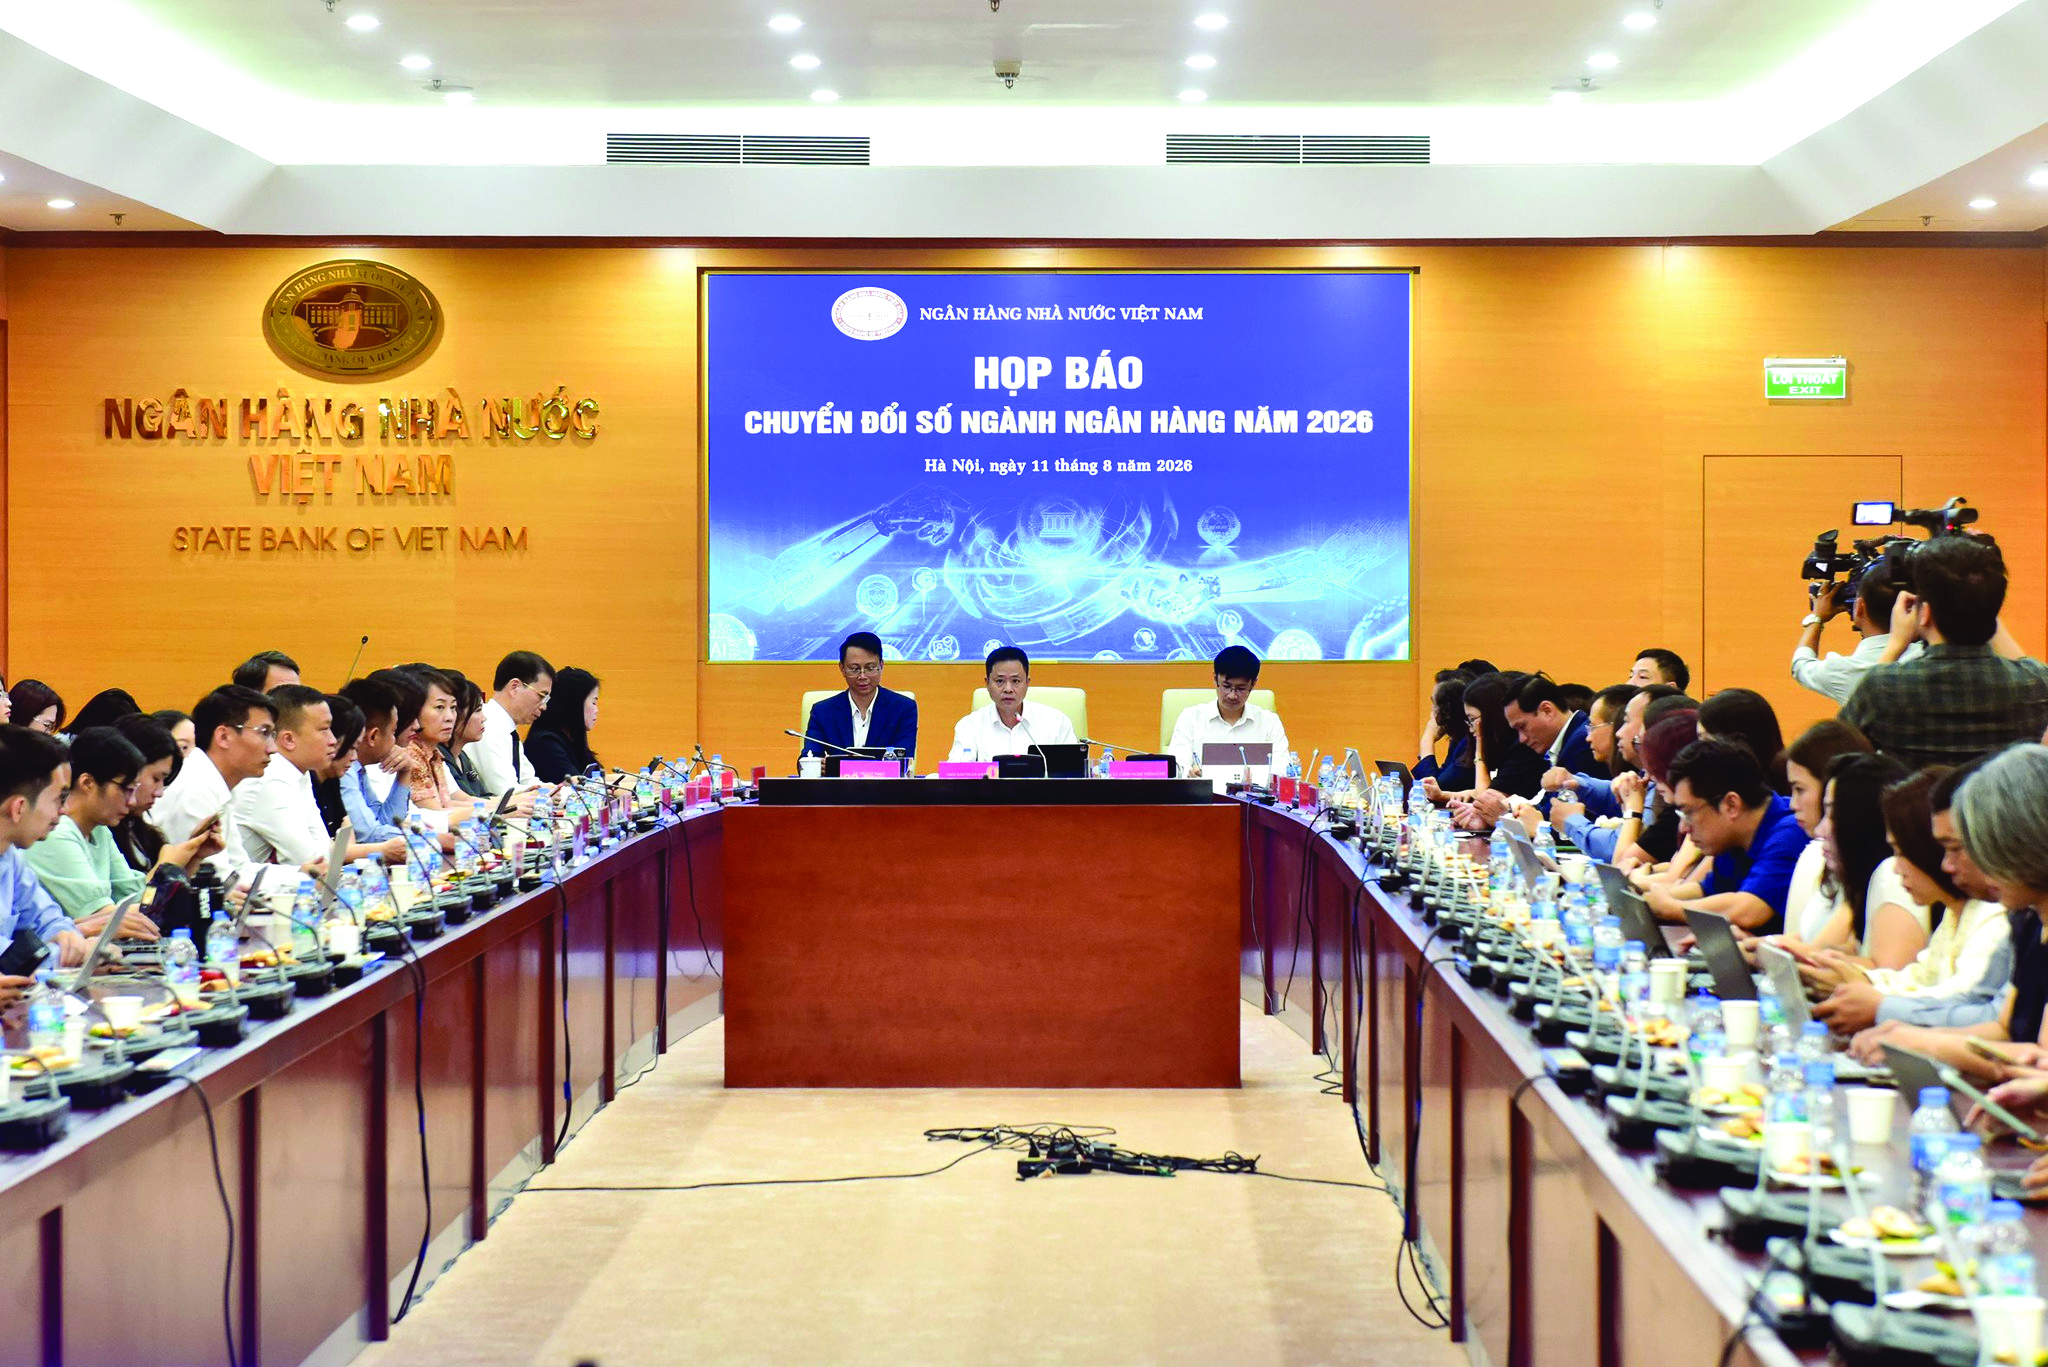
Họp báo Chuyển đổi số ngành Ngân hàng năm 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI” do Ngân hàng Nhà nước Việt Nam tổ chức, ngày 11/8/2026.

Họp báo Chuyển đổi số ngành Ngân hàng năm 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI” do Ngân hàng Nhà nước Việt Nam tổ chức, ngày 11/8/2026.

Chiến lược giữ chân và phát triển nguồn nhân lực

Một là, xây dựng thị trường nhân tài nội bộ và cơ chế luân chuyển linh hoạt. Ngân hàng nên xây dựng thị trường nhân tài nội bộ, công khai vị trí, dự án và nhiệm vụ ngắn hạn để nhân viên có thể ứng tuyển. Dữ liệu về kỹ năng, kinh nghiệm và nguyện vọng nghề nghiệp giúp ghép nối nhân sự với cơ hội phù hợp (Collings & Mellahi, 2009). Các chương trình kết hợp cán bộ nghiệp vụ với nhóm công nghệ trong dự án sản phẩm số sẽ tạo ra năng lực liên ngành, đồng thời giảm khoảng cách giữa hai khối. Khi người lao động nhìn thấy nhiều con đường phát triển trong cùng một tổ chức, khả năng họ rời ngân hàng để tìm cơ hội bên ngoài sẽ giảm.

Hai là, đào tạo lại và nâng cao kỹ năng theo công việc thực tế. Đào tạo trong kỷ nguyên AI cần được tổ chức theo ba tầng. Tầng thứ nhất là năng lực AI phổ cập cho toàn bộ nhân viên, gồm hiểu nguyên lý cơ bản, sử dụng công cụ an toàn, bảo vệ dữ liệu và kiểm chứng kết quả. Tầng thứ hai là năng lực chuyên sâu theo nhóm nghề, chẳng hạn AI trong tín dụng, phát hiện gian lận, chăm sóc khách hàng, nhân sự hoặc quản trị rủi ro. Tầng thứ ba là năng lực lãnh đạo AI, tập trung vào lựa chọn bài toán, quản trị thay đổi, đạo đức và trách nhiệm giải trình.

Mỗi chương trình cần gắn với nhiệm vụ và chỉ số kết quả cụ thể. Thay vì chỉ đo số giờ học, ngân hàng cần theo dõi mức giảm thời gian xử lý, tỷ lệ lỗi, chất lượng quyết định, mức độ sử dụng công cụ và khả năng chuyển đổi sang vị trí mới.

Ba là, thiết kế lộ trình nghề nghiệp kép và cơ chế công nhận chuyên gia. Ngân hàng cần xây dựng hai con đường phát triển song song: quản lý và chuyên gia. Mỗi con đường phải có tiêu chuẩn năng lực, cấp bậc, quyền hạn, mức đãi ngộ và cơ chế ghi nhận rõ ràng. Cơ chế này đặc biệt quan trọng đối với AI, dữ liệu, an ninh mạng, kiến trúc công nghệ và quản trị rủi ro. Khi chuyên gia nhìn thấy khả năng phát triển dài hạn, ngân hàng giảm nguy cơ mất người vào các doanh nghiệp trả lương cao hơn nhưng không nhất thiết có lộ trình ổn định.

Bốn là, đổi mới đãi ngộ theo tổng giá trị và mức độ khan hiếm của kỹ năng. Đãi ngộ cần được nhìn nhận như tổng giá trị người lao động nhận được, bao gồm lương, thưởng, phúc lợi, cơ hội học tập, quyền tự chủ, môi trường, sự ghi nhận, linh hoạt và ý nghĩa công việc. Đối với kỹ năng khan hiếm, ngân hàng có thể áp dụng phụ cấp kỹ năng, thưởng dự án, cơ chế giữ chân có điều kiện hoặc chương trình phúc lợi linh hoạt. Tuy nhiên, cơ chế khác biệt phải có tiêu chí minh bạch để tránh cảm nhận bất công giữa các nhóm nhân sự.

Năm là, nâng cao chất lượng quản lý trực tiếp và trải nghiệm nhân viên. Ngân hàng cần coi quản lý trực tiếp là chủ thể chính của chiến lược giữ chân. Tiêu chuẩn bổ nhiệm phải bao gồm năng lực huấn luyện, phản hồi, quản trị hiệu suất, phân bổ công việc và dẫn dắt đội ngũ đa chuyên môn. Trải nghiệm nhân viên cần được quản trị xuyên suốt từ tuyển dụng, hội nhập, phát triển, đánh giá đến nghỉ việc. Khảo sát gắn kết chỉ có giá trị khi được phân tích theo nhóm nghề, đơn vị và vòng đời nhân viên, sau đó chuyển thành hành động cụ thể.

Sáu là, xây dựng văn hóa học tập, đổi mới và an toàn tâm lý. AI phát triển nhanh khiến kiến thức và công cụ liên tục thay đổi. Do đó, ngân hàng cần xây dựng văn hóa trong đó học tập là một phần của công việc, thử nghiệm có kiểm soát được khuyến khích và sai sót được sử dụng để cải tiến. An toàn tâm lý không đồng nghĩa với giảm kỷ luật, đó là khả năng nhân viên nêu vấn đề, phản biện mô hình, báo cáo rủi ro và thừa nhận chưa biết mà không sợ bị trừng phạt không hợp lý.

Trong ngân hàng, văn hóa này đặc biệt quan trọng vì nhân viên phải cân bằng giữa đổi mới và kiểm soát. Nếu chỉ nhấn mạnh 91 DOANH NHÂN VIỆT NAM - KIẾN TẠO THỊNH VƯỢNG, PHỤNG SỰ TỔ QUỐC tốc độ, rủi ro có thể bị che giấu; nếu chỉ nhấn mạnh tuân thủ, tổ chức có thể trở nên trì trệ. Lãnh đạo cần tạo cơ chế đối thoại giữa kinh doanh, công nghệ, dữ liệu, pháp chế và quản trị rủi ro để các quyết định AI được xem xét toàn diện.

Bảy là, quản trị AI có trách nhiệm trong tuyển dụng và quản trị nhân sự. Mọi ứng dụng AI trong nhân sự cần tuân thủ các nguyên tắc: mục đích rõ ràng, dữ liệu tối thiểu cần thiết, minh bạch, công bằng, bảo mật, khả năng giải trình và có con người giám sát. Ngân hàng nên thiết lập danh mục các trường hợp sử dụng AI trong nhân sự, đánh giá rủi ro trước triển khai, kiểm tra thiên lệch định kỳ và lưu vết quyết định. Những quyết định có ảnh hưởng lớn đến quyền lợi người lao động phải có cơ chế xem xét lại bởi người có thẩm quyền.

Kỷ nguyên AI đang làm thay đổi sâu sắc thị trường nhân lực ngân hàng, đòi hỏi các ngân hàng phải đổi mới chiến lược thu hút và giữ chân nhân tài. Việc triển khai đồng bộ các giải pháp về tuyển dụng, đào tạo, phát triển nhân lực và quản trị AI sẽ góp phần nâng cao năng suất, tăng khả năng thích ứng và bảo đảm phát triển bền vững. Về lâu dài, lợi thế cạnh tranh sẽ thuộc về những ngân hàng xây dựng được môi trường làm việc công bằng, khuyến khích học tập và ứng dụng AI để nâng cao năng lực con người. Đây cũng là nền tảng để các ngân hàng thương mại Việt Nam phát triển bền vững trong quá trình chuyển đổi số và hội nhập quốc tế. 
Tài liệu tham khảo:

1. Thủ tướng Chính phủ, Quyết định số 127/QĐ-TTg ngày 26/01/2021 ban hành Chiến lược quốc gia về nghiên cứu, phát triển và ứng dụng trí tuệ nhân tạo đến năm 2030; Ngân hàng Nhà nước Việt Nam (2021), Quyết định số 810/QĐ-NHNN ngày 11/5/2021 phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.

2. BIDV (2026), Báo cáo thường niên năm 2025. Ngân hàng TMCP Đầu tư và Phát triển Việt Nam; Techcombank (2026), Báo cáo thường niên năm 2025 và Báo cáo kết quả kinh doanh năm 2025, kế hoạch năm 2026. Ngân hàng TMCP Kỹ thương Việt Nam; Agribank (2024), Báo cáo thường niên năm 2023.

3. World Economic Forum (2025), The Future of Jobs Report 2025.

4. Cục Thống kê (2026), Thông cáo báo chí tình hình kinh tế - xã hội quý IV và năm 2025.

5. Berthon, P., Ewing, M., & Hah, L. L (2005), Captivating company: Dimensions of attractiveness in employer branding. International Journal of Advertising, 24(2), 151-172.

6. Collings, D. G., & Mellahi, K. (2009), Strategic talent management: A review and research agenda. Human Resource Management Review, 19(4), 304-313.

7. International Labour Organization (2025), Generative AI and jobs: A refined global index of occupational exposure (ILO Working Paper No. 140).

8. OECD (2019), Recommendation of the Council on Artificial Intelligence (OECD/LEGAL/0449).

9. Chính phủ, Nghị định số 13/2023/NĐ-CP ngày 17/4/2023 về bảo vệ dữ liệu cá nhân.

10. Edmondson, A (1999), Psychological safety and learning behavior in work teams. Administrative Science Quarterly, 44(2), 350-383.